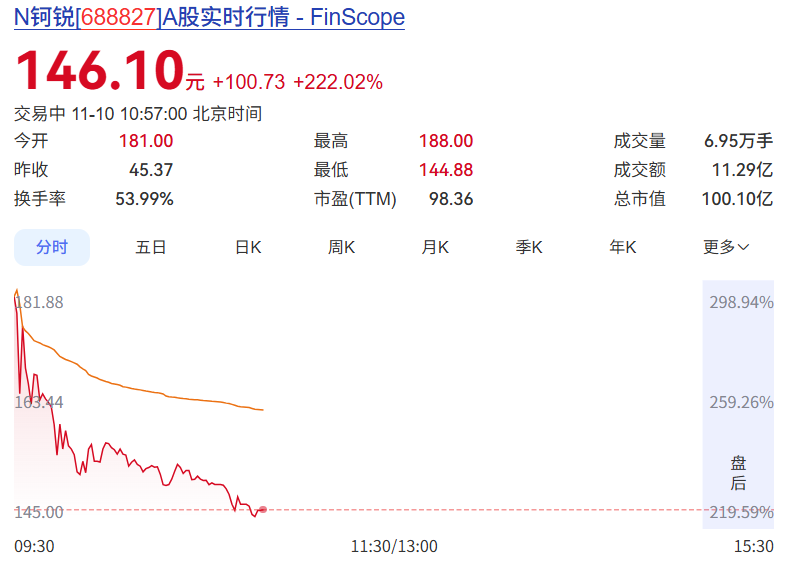
2026年11月10日,广东钶锐锶数控技术股份有限公司(证券简称:钶锐锶,证券代码:688827.SH)在上海证券交易所科创板挂牌上市。公司发行价45.37元/股,对应发行市盈率41.86倍;上市首日开盘报181元,较发行价上涨298.94%,盘中最高触及188元,按发行后总股本6851.43万股计算,市值一度超过120亿元。截至发稿时,股价上涨222.02%,市值100亿元。
业务定位:工业母机企业,而非半导体设备企业
公开讨论中,钶锐锶常被表述为"半导体设备上游配套企业"。
这一表述有必要予以澄清:公司主营业务为全直驱数控机床及数控系统的研发、生产与销售,属于工业母机(高端装备制造)范畴。半导体是公司的下游应用领域之一。其机床用于加工半导体设备所需的高精度零部件与结构件。产业链传导路径为:半导体设备国产化与扩产,带动精密零部件加工需求,进而拉动高端数控机床需求。AI服务器领域的逻辑与此类似,公司产品已进入富士康AI服务器事业部,用于加工超级连接器、液冷组件等核心零部件。
因此,钶锐锶是半导体与AI硬件产业链上游的加工装备供应商,但就收入结构而言,仍应按机床企业进行分析。
数控系统是数控机床的核心控制部件,长期以来由西门子、海德汉、发那科、三菱等海外厂商主导,是高端装备领域典型的技术瓶颈环节。钶锐锶在该环节的进展构成其最主要的竞争资产。
其一,公司自主研发的U系列PWM型数控系统,已在国内机床市场形成规模化供货。目前国内PWM型数控系统的主要供应商仅有德国海德汉与钶锐锶两家,公司的进入在相当程度上打破了既有垄断格局。
其二,公司是国内少数同时拥有PWM型与总线型两类数控系统、且均已实现规模销售的企业;N系列总线型系统已销售至发那科机器人等国际自动化企业。截至最新披露,公司数控系统累计销售及使用超过两万套,在国产高端数控系统市场的份额约为19.41%。
自研能力沿产业链纵向延伸,形成一体化体系:公司数控系统实现100%自产,驱动器自制率99.95%,直线电机磁石板自制率99.71%。
整机方面,据弗若斯特沙利文数据,公司2024年全直驱数控机床销量在国产厂商中排名第一;2025年在中国高端数控铣床市场的占有率为2.21%,在国产高端数控铣床中为11.61%。公司产品已对日本牧野、安田、发那科、瑞士UMS、德国罗德斯、德马吉森精机等国际品牌形成替代,累计服务客户超过700家,包括富士康、立讯精密、长盈精密、欣旺达、统联精密、鼎泰高科等企业。子公司铼钠克为国家级专精特新"小巨人"企业,公司核心技术产品收入占比超过97%,发明专利超过百项。
财务表现:规模有限,增长与盈利质量改善
2023年至2025年,公司营业收入分别为2.53亿元、3.17亿元、4.09亿元,三年复合增长率约27%;归母净利润分别为0.36亿元、0.63亿元、0.76亿元,利润增速持续快于收入增速。2026年上半年,公司实现营业收入2.48亿元,同比增长34.1%;归母净利润0.53亿元,同比增长40.5%。公司预计2026年前三季度实现营业收入3.50亿元至3.70亿元,同比增长28.5%至35.9%;归母净利润0.68亿元至0.78亿元,同比增长37.7%至57.9%。
盈利质量方面,主营业务毛利率由2023年的44.75%提升至2025年的52.24%,主要驱动因素为核心部件自制率提高、产品结构优化与规模效应显现。机床企业毛利率达到52%的水平,已接近部分国际厂商,反映出一体化自主带来的成本与定价优势。公司资产负债率长期处于10%以下,财务结构稳健。
公司下游收入结构上,精密模具始终为第一大应用领域,2026年上半年占机床收入的76.0%,该领域与消费电子及3C产业链的资本开支周期高度相关,构成公司最大的周期性敞口。航空航天占比约7%,消费电子占比则由2023年的10.3%回落至2026年上半年的3.0%。
新兴领域方面,2025年半导体、AI服务器、机器人三个方向合计贡献机床收入的17.5%。其中半导体应用收入占比由2023年的3.8%升至2025年的5.6%,2026年上半年进一步升至7.4%。公司于2024年进入AI服务器供应链,2026年已获得半导体及AI服务器产业链客户的持续采购。新兴业务的增长斜率值得肯定,但其绝对规模仍然有限——半导体应用收入目前处于千万元量级。半导体设备上游的成长逻辑,尚需后续季度业绩的逐期验证。
估值状况:高定价已计入乐观预期
就发行定价而言,41.86倍的发行市盈率已高于中证指数发布的行业最近一个月平均静态市盈率(38.85倍),公司及保荐机构在公告中亦提示了估值风险。上市首日股价大幅上涨后,按盘中价格计算的动态市盈率已达百倍量级。
当前估值对应的市场逻辑包括:工业母机被"十五五"规划首次与集成电路并列为国家重点攻关领域,政策支持力度强;半导体、AI服务器、机器人等新兴下游需求共振;全直驱机床叠加自主数控系统的标的具备稀缺性;首日流通股本仅约1287.76万股,筹码结构对股价形成放大效应。
与此同时,需要客观看待公司的相对规模:2025年公司收入刚超过4亿元,与海德汉、发那科、德马吉森精机等国际厂商及科德数控、创世纪、海天精工等国内同业相比,体量差距显著。当前估值水平实质上是对未来数年高增长的预支,其可持续性取决于业绩兑现的速度与确定性。
综合而言,钶锐锶是科创板工业母机领域一个具备代表性的标的:公司规模有限,但握有国内稀缺的PWM型数控系统自主供给能力与国产销量第一的全直驱机床业务,处于半导体设备、AI硬件产业链上游的加工装备环节,毛利率与成长性均处于改善通道。
来源:爱集微
