
蔚蓝锂芯前三季度净利大增64.82%的背后,小圆柱电池的盈利跃迁与AI新叙事
10月25日晚间,蔚蓝锂芯披露2026年第三季度报告:前三季度实现营业收入75.38亿元,同比增长29.64%;归母净利润8.46亿元,同比增长64.82%;扣非归母净利润7.99亿元,同比增长48.02%;基本每股收益0.495元。公司在公告中明确,锂电池板块业绩同比大幅增加,是利润增长的主要因素;LED板块和金属物流板块总体保持平稳。
这一成绩延续了年内逐季提速的节奏。2026年上半年,公司营收48.58亿元,同比增长30.35%;归母净利润5.11亿元,同比增长53.39%;扣非净利润5.03亿元,同比增长41.25%。对照2025年年报——全年营收81.13亿元,同比增长20.09%;归母净利润7.11亿元,同比增长45.66%——今年前三季度75.38亿元的营收已接近去年全年体量,8.46亿元的归母净利润则已超过去年全年,利润端仅用三个季度就完成了对上一财年的整体超越。
盈利质量同步改善。上半年公司营业利润6.17亿元,同比增长46.26%;净利润5.55亿元,同比增长50.07%;半年度加权平均净资产收益率为6.51%,同比提升1.82个百分点。
【图表:蔚蓝锂芯2026年前三季度单季归母净利润走势图】
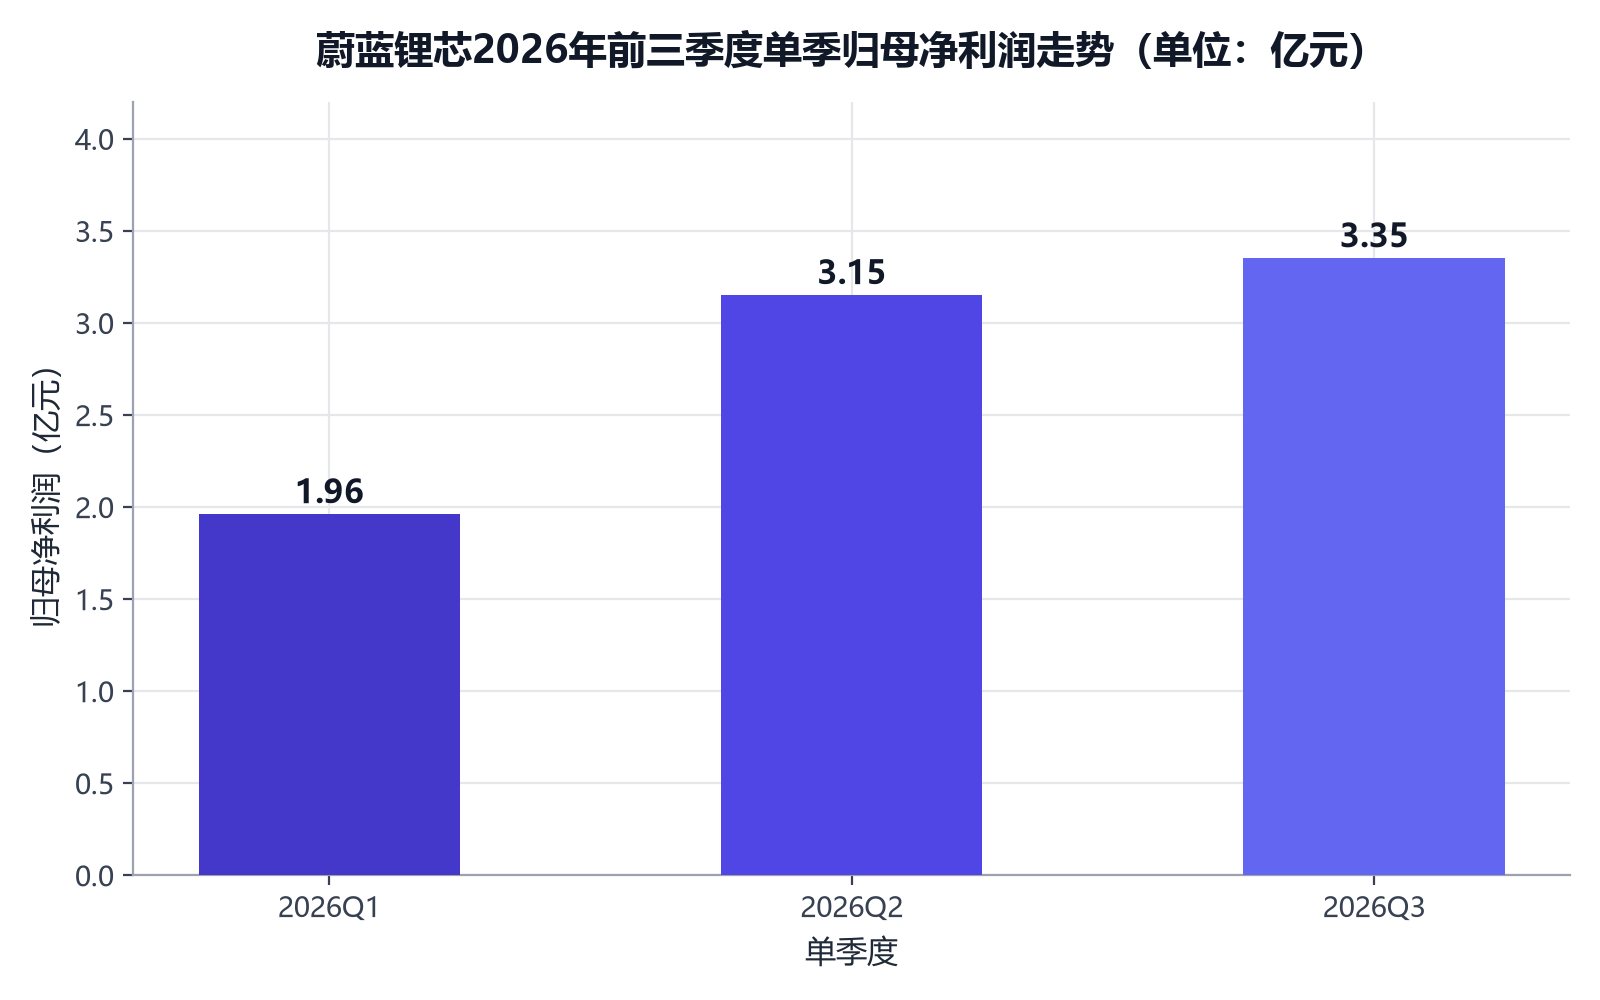
单季拆解:Q3毛利率创2022年以来新高
从单季度节奏看,增长动能持续增强。第一季度归母净利润为1.96亿元;第二季度实现营收27.05亿元,同比增长35.32%、环比增长25.63%,归母净利润3.15亿元,同比增长64.68%、环比增长60.98%;据三季报数据测算,第三季度单季营收约26.80亿元,归母净利润约3.35亿元,环比再增约6.3%。
更关键的信号在毛利率。公司披露,第三季度单季毛利率达22.97%,创2022年以来新高,高单价、高毛利的全极耳电池加速放量是核心增长驱动。东吴证券在中报点评中测算,第二季度公司锂电池出货2.25亿颗,同比、环比分别增长20%和25%,单颗盈利1.0元、环比提升0.03元;其中全极耳出货1800万颗、占比升至8%,单颗盈利超5元。量增之外,结构升级才是这条利润曲线陡峭向上的真正原因。
板块透视:锂电池扛旗,LED与金属物流压舱
锂电池:收入占比过半,改写公司盈利结构
2026年上半年,锂电池板块实现营业收入25.27亿元,同比增长58.43%,占公司总营收的52.03%,首次突破五成,较2025年全年44.33%的占比提升7.70个百分点;板块毛利率22.84%,同比提升1.2个百分点。东吴证券测算,上半年锂电池出货近4亿颗,同比增长27%,单价6.4元/颗,同比增长25%,板块贡献净利润约3.4亿元。
锂电池业务由全资子公司江苏天鹏电源承载,其拥有20年圆柱动力电池研发制造经验,产品聚焦偏消费类小型动力系统,下游覆盖电动工具、智能家电、飞行载具等领域,并已进入BBU备用电源、AI机器人/机器狗、eVTOL等新兴应用场景。2025年公司锂电池业务收入35.97亿元,出货量同比增长约52%;天鹏电源同年获得"2025博世全球供应商大奖"锂电池类别奖项,并联合Molicel推出合作电芯。
产能端,马来西亚基地总投资约2.8亿美元、规划年产10GWh,一期于2025年4月投产;2026年8月新增两条全极耳产线量产,覆盖18650与21700型号,日产能达50万只。公司同时拟投资2.9亿美元在印尼建设5GWh圆柱锂电池制造项目,目前正按监管要求推进国内及印尼当地的备案审批流程,建成后主要保障海外客户产品供应。
LED:行业内卷之下,高端化对冲价格竞争
LED板块上半年实现营业收入8.61亿元,同比微增0.16%,增速近乎停滞。管理层解释,LED芯片行业竞争激烈,中低端产品价格有所走低,公司通过拓展高端客户、坚持差异化路线,提升高端产品销售规模以对冲风险。截至2025年,公司LED业务收入约15.84亿元、毛利率22.86%;子公司淮安顺昌2025年净利润约1.45亿元,2026年上半年为8299.50万元。
值得一提的是,公司车载Mini显示背光和汽车照明产品已成功进入多家知名汽车品牌终端厂商供应链,成为高壁垒车载显示背光和汽车照明产品的重要供应商。此外,控股子公司淮安光电计划投资8388万美元在马来西亚建设LED CSP项目,达产后形成700KK芯片点测分选及CSP芯片封装的月产能。在行业价格战中,蔚蓝锂芯的LED打法与纯LED芯片厂商不同——LED对它而言是多元化布局的一翼,而非全部身家,抗压逻辑因此更为从容。
金属物流:低调的现金牛
金属物流配送业务上半年实现营业收入13.66亿元,同比增长14.83%;子公司江苏顺昌实现净利润1.39亿元。公司作为金属物流配送行业龙头企业,凭借规模化运营、精细化管理体系及专业创新服务,在细分市场保持领先优势。这块业务增速不高,但利润稳定,为公司锂电主线的持续投入提供了现金流缓冲。
第二曲线:BBU、AI机器人与全球产能
真正让市场重新为蔚蓝锂芯定价的,是锂电池在新兴场景的卡位。
BBU(后备电源)方面,公司布局已达四五年,18650规格产品2024年、2025年均已实现出货,21700规格已储备4款覆盖三元、磷酸铁锂体系的产品,可适配AI服务器备电需求;北美客户审厂工作正常推进,相关业务已进入放量出货阶段。太平洋证券在点评中进一步指出,公司BBU客户开发进展顺利,已获得部分客户的确认订单,BBU新业务有望成为业绩爆发点。
AI机器人方面,公司已与宇树科技合作多年,是其重要锂电池供应商,2026年推出的21700-M65A高容量圆柱电芯、半固态圆柱21700-60HES产品可针对性匹配机器人电池需求,并已对接数十家同类型企业拓展市场。公司中报亦披露,飞行载具、AI机器人/机器狗等应用场景的产品出货量增长迅速。
海外产能与海外市场形成共振。上半年公司境外收入10.4555亿元,同比增长107.73%,毛利率20.30%,马来西亚全极耳产线的投产是核心推手。在20家核心上市锂企合计营收7640.32亿元、合计归母净利润1117.4亿元的三季报季,蔚蓝锂芯以小圆柱切入AI服务器、机器人等高单价场景的路径,构成了一份与众不同的样本。
【图表:蔚蓝锂芯2026H1三大业务板块收入与增速对比图】
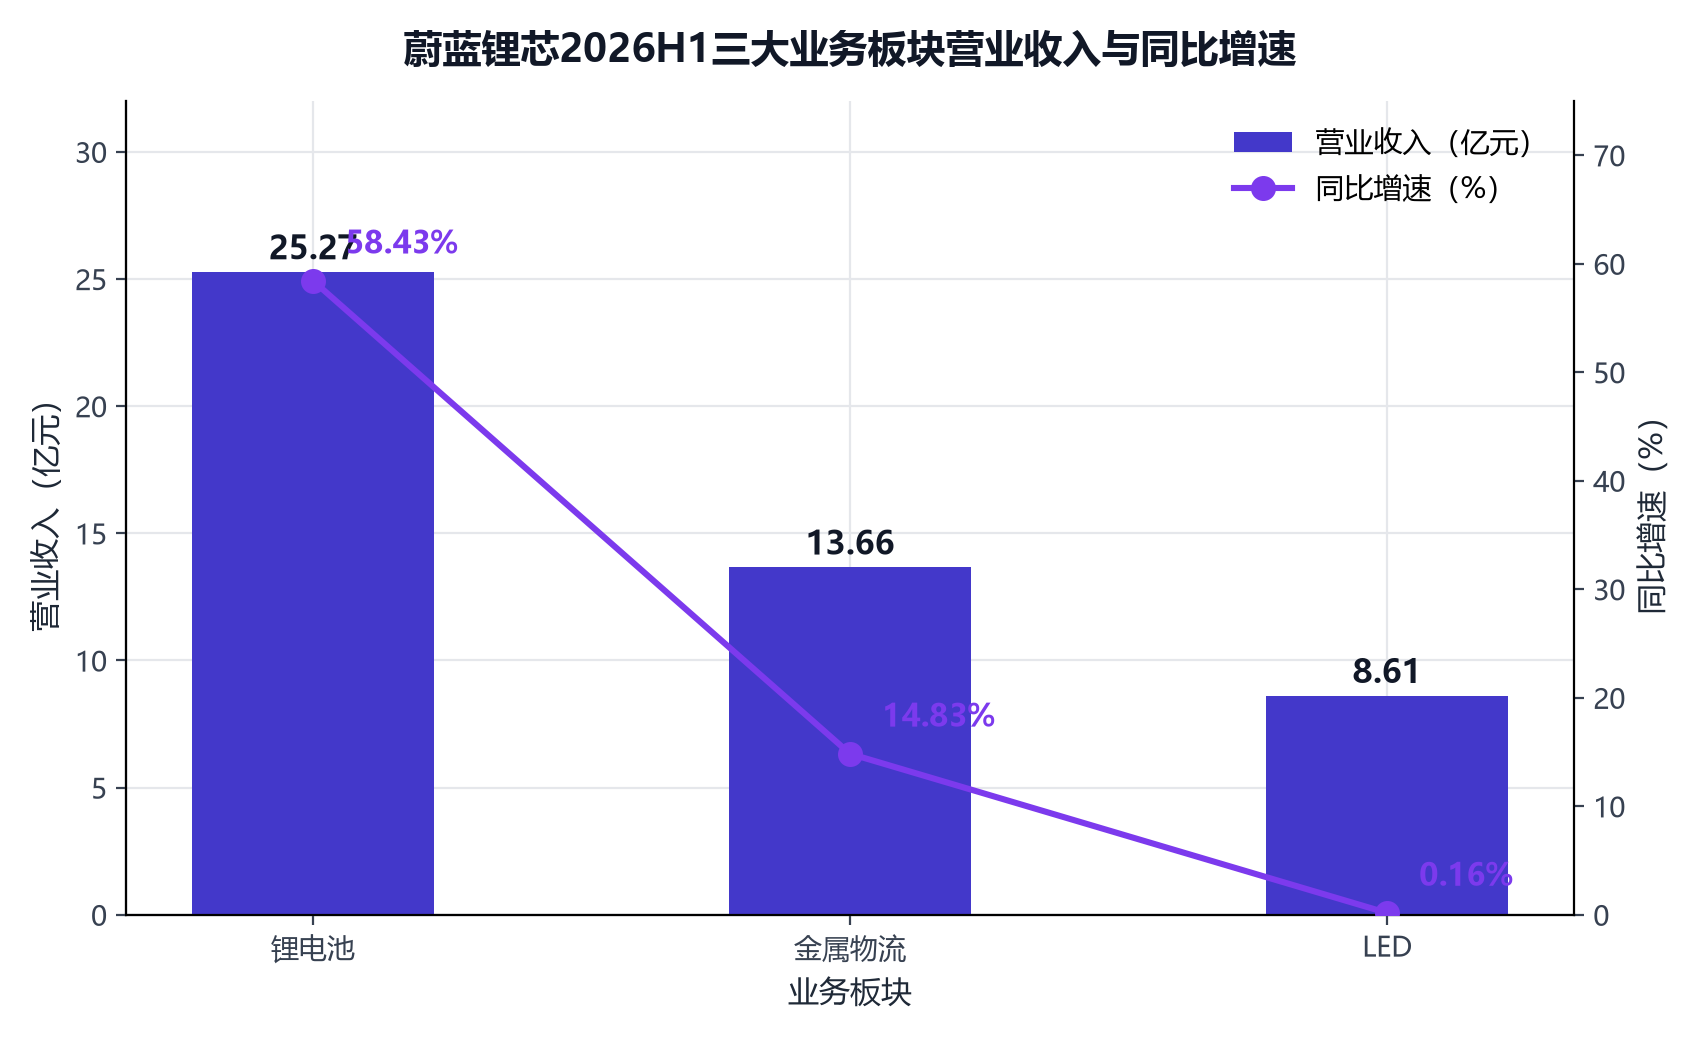
锂电景气与LED内卷的分化样本
把蔚蓝锂芯放回行业坐标系,其三季报恰好是两条产业曲线分化的缩影。
锂电赛道景气高涨。截至10月30日披露的数据显示,20家核心上市锂企前三季度合计营收7640.32亿元、合计归母净利润1117.4亿元,上游锂矿锂盐环节集体爆发——赣锋锂业归母净利润同比增长19540.5%,天齐锂业同比增长3013.86%。价格端,碳酸锂价格年初一路走高,5月中旬最高突破20万元/吨,此后回落,9月30日报12.13万元/吨。景气向上游集中,中下游电池制造环节则分化加剧,具备规模、客户与成本优势的厂商持续虹吸行业红利,中小电池厂商中已有8家前三季度净利润同比下滑。蔚蓝锂芯避开动力电池主赛道的正面消耗,专攻高倍率小圆柱,在电动工具存量市场之上叠加AI服务器备电、机器人等增量场景,走的是差异化路线。
另一面,LED行业仍在熬底。2026年上半年LED芯片行业供强需弱、价格竞争激烈,2022年至2025年主流产品均价累计下降30%至40%。前三季度A股五家LED芯片上市公司呈现罕见分化:三安光电营收100.39亿元、同比下滑27.3%,归母净利润为-1.20亿元;华灿光电营收52.59亿元,归母净利润为-1.21亿元;乾照光电、聚灿光电营收分别为13.83亿元和13.76亿元,归母净利润分别为0.93亿元和1.48亿元;而蔚蓝锂芯以75.38亿元营收、8.46亿元归母净利润位居五家之首。就在2026年中报季,集微咨询报告还以5.55亿元净利润将蔚蓝锂芯列为LED板块"盈利王"——尽管其LED收入体量在五家中并不靠前,多元化结构才是其稳居盈利榜首的底气。
【图表:LED芯片上市公司2026年前三季度营收与归母净利润对比图】
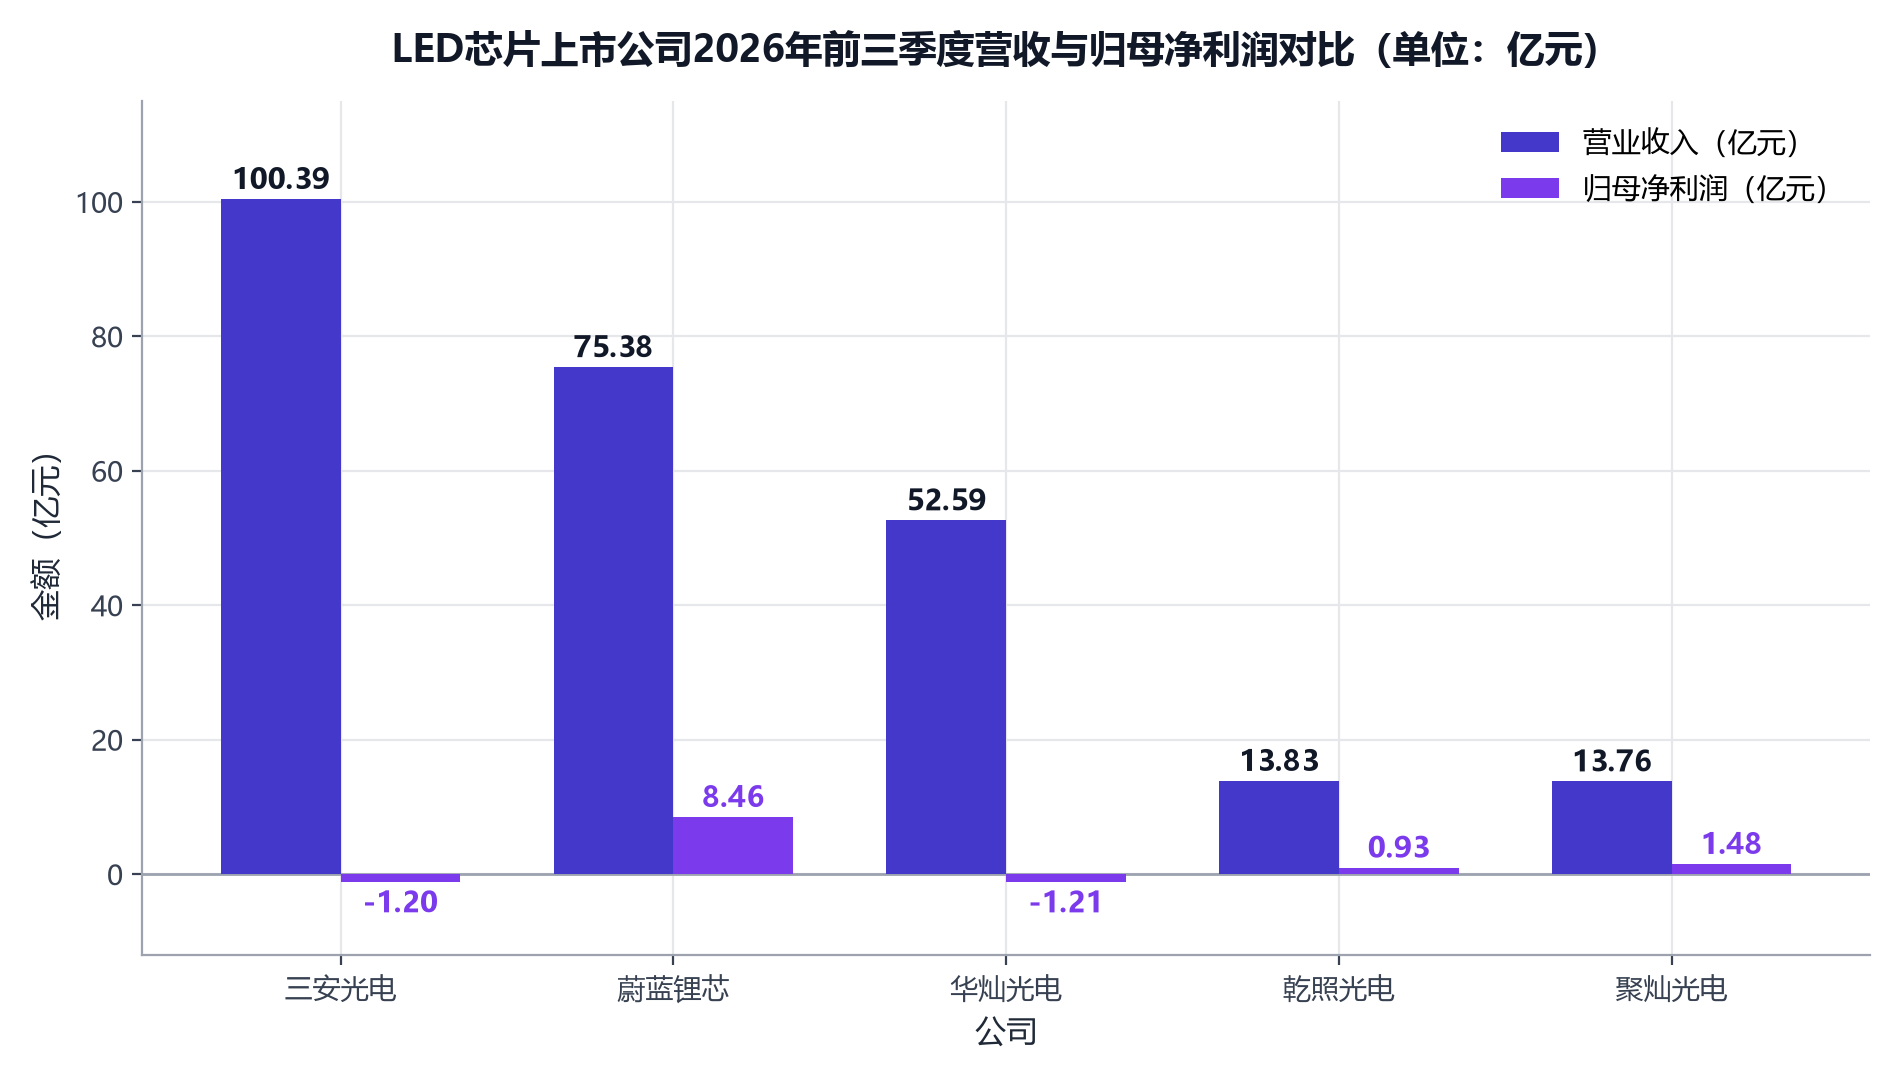
需要提示的是,2026年半年报在行业政策风险部分新增"2026年9月起对锂电池征收消费税"这一政策变化,消费税对锂电池企业盈利的实际影响,后续将在产品定价与成本管控中逐步显现。
展望与风险:数字背后的三个观察点
资产负债表提供了两个耐人寻味的细节。其一,公司合同负债(预收货款)从年初的2.44亿元大幅增至22.78亿元,增幅达832%,应付票据亦由23.53亿元增至30.33亿元——但公司在投资者互动平台回应,预付模式并非锂电池电芯业务主流,合同负债的变动与预付款客户订单交付节奏有关,不宜作为判断业务前景的重要指标。其二,三季报存货增加与"静置期"有关:按照与客户的合同约定及质量检测需要,部分锂电池产品生产完成后需静置搁置一段时间,再检测发货。两个信号分别提示投资者"别高估订单指标"与"别低估备货含义",需要辩证看待。
券商态度整体积极。东吴证券维持公司2026年、2027年、2028年归母净利润分别为14亿元、25亿元、36亿元的预测,对应同比增速99%、79%、41%,给予2027年25倍PE、目标价37元,维持"买入"评级;其预计2026年公司锂电池出货9.5亿颗,全极耳占比升至约15%,贡献利润超10亿元。
风险同样清晰:一是下游需求不及预期与市场竞争加剧;二是碳酸锂价格5月中旬冲高回落后,若继续下行将压制产业链盈利预期;三是锂电池消费税自2026年9月起征收,对行业盈利的传导尚未完全显现;四是公司经营性现金流与净利润的背离趋势,仍需在后续季度持续观察。
结语
三季报确认了蔚蓝锂芯的核心叙事:小圆柱电池正在从一个"电动工具配件"生意,被全极耳技术、BBU与AI机器人订单改写为一条高毛利、高弹性的成长曲线——前三季度归母净利润8.46亿元、第三季度单季毛利率22.97%创2022年以来新高,是这条曲线最直接的注脚;LED与金属物流的稳定贡献,则让公司在单一行业波动面前有了对冲垫。接下来的看点在于:全极耳占比能否如期从8%走向15%,BBU北美订单能否放量落地——前者决定利润弹性,后者决定估值叙事。


