
路维光电前三季度业绩增速下滑 13.8亿定增押注掩膜版高端突围
路维光电2026年前三季度实现营业收入9.75亿元,同比增长17.89%;归属于上市公司股东的净利润2.16亿元,同比增长25.61%;扣除非经常性损益后的净利润2.01亿元,同比增长29.38%。利润端增速持续跑赢营收端,且扣非增速高于归母增速,显示盈利增长主要由主业贡献,非经常性损益的扰动有限。
这是一份在更高基数上完成的答卷。2025年前三季度,公司营收8.27亿元、同比增长37.25%,归母净利润1.72亿元、同比增长41.88%,扣非净利润1.56亿元、同比增长41.63%;2025年全年营收11.55亿元、同比增长31.94%,归母净利润2.52亿元、同比增长32.02%。以此衡量,2026年前三季度17.89%的营收增速与25.61%的归母增速仍处于双位数通道,但增速中枢已明显下移。
盈利与资本结构同步生变:前三季度稀释每股收益1.08元,同比增长21.35%;加权平均净资产收益率11.02%,较上年同期的11.58%下降0.56个百分点。截至报告期末,公司总资产42.55亿元,较上年度末的31.27亿元增长36.08%;归属于上市公司股东的所有者权益27.97亿元,较上年度末的16.62亿元增长68.30%。权益端扩容幅度远超资产端,与公司厦门基地建设及再融资推进的节奏相呼应(详见战略部分)。
研发是这份财报里最有态度的科目:前三季度研发投入3972.15万元,同比增长39.20%,研发投入占营业收入比例4.07%,较上年同期的3.45%提升0.62个百分点。在增速换挡期依然大幅加码研发,指向公司的战略重心正从规模扩张转向技术纵深。
【图表:路维光电2026年前三季度核心财务指标同比对比】
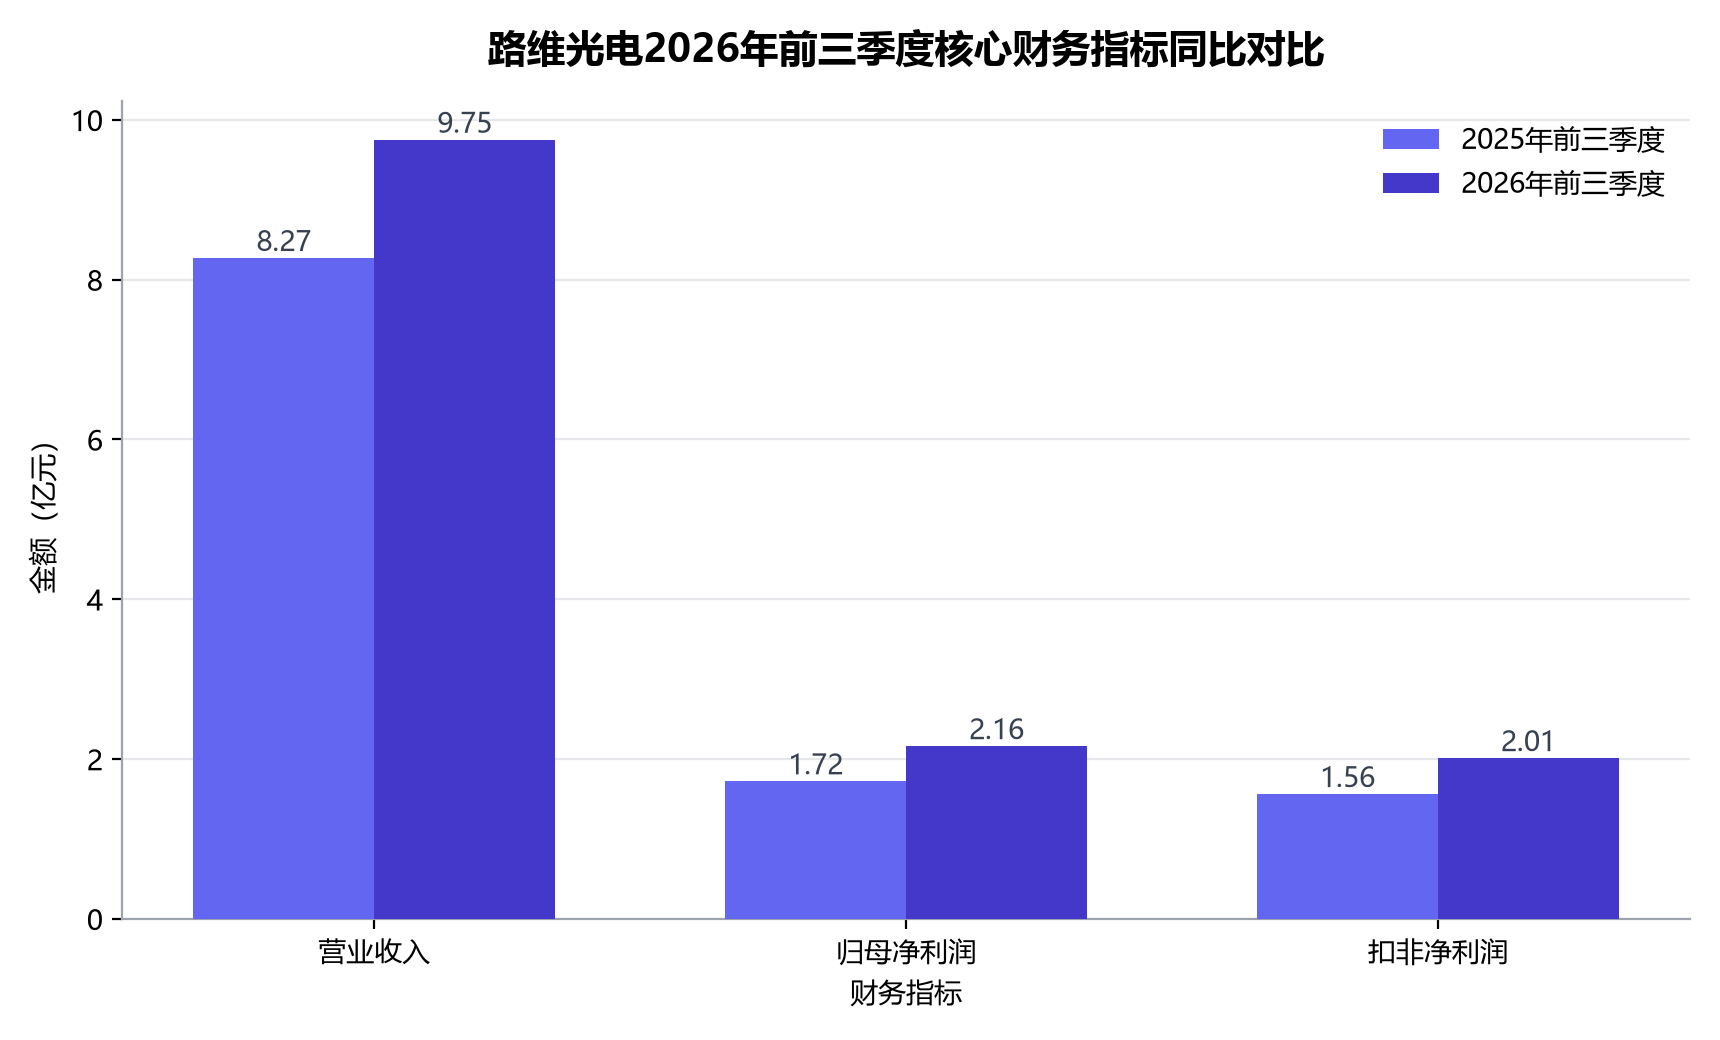
从图中可见,前三季度营收、归母净利润、扣非净利润三项指标全面增长,但增幅明显小于2025年同期——2025年前三季度37.25%、41.88%、41.63%的高基数,决定了2026年增速换挡的必然性。
单季拆解:Q3营收增速8.44%,高基数下的正常换挡
分季度看,第三季度单季实现营业收入3.07亿元,同比增长8.44%;扣非净利润6507.96万元,同比增长7.48%;单季研发投入1420.57万元,同比增长35.03%,单季研发投入占营业收入比例4.63%,较上年同期提升0.91个百分点。公司2026年半年报显示,上半年营收6.68亿元、同比增长22.80%,归母净利润1.45亿元、同比增长35.82%,扣非净利润1.36亿元、同比增长43.33%;由此推算,第三季度单季归母净利润约0.71亿元,较2025年同期单季的0.65亿元仍有个位数增长。
放缓的另一面是基数。2025年第三季度是公司近年增速的高点:单季营收2.83亿元、同比增长36.80%,归母净利润0.65亿元、同比增长69.08%,扣非净利润0.61亿元、同比增长71.20%。彼时单季毛利率36.40%,同比提升1.30个百分点;净利率23.09%,同比提升4.41个百分点。在如此高的基数之上,2026年第三季度8.44%的营收增速与7.48%的扣非增速,属于换挡而非失速。
【图表:路维光电2026年前三季度与单季同比增速对比】
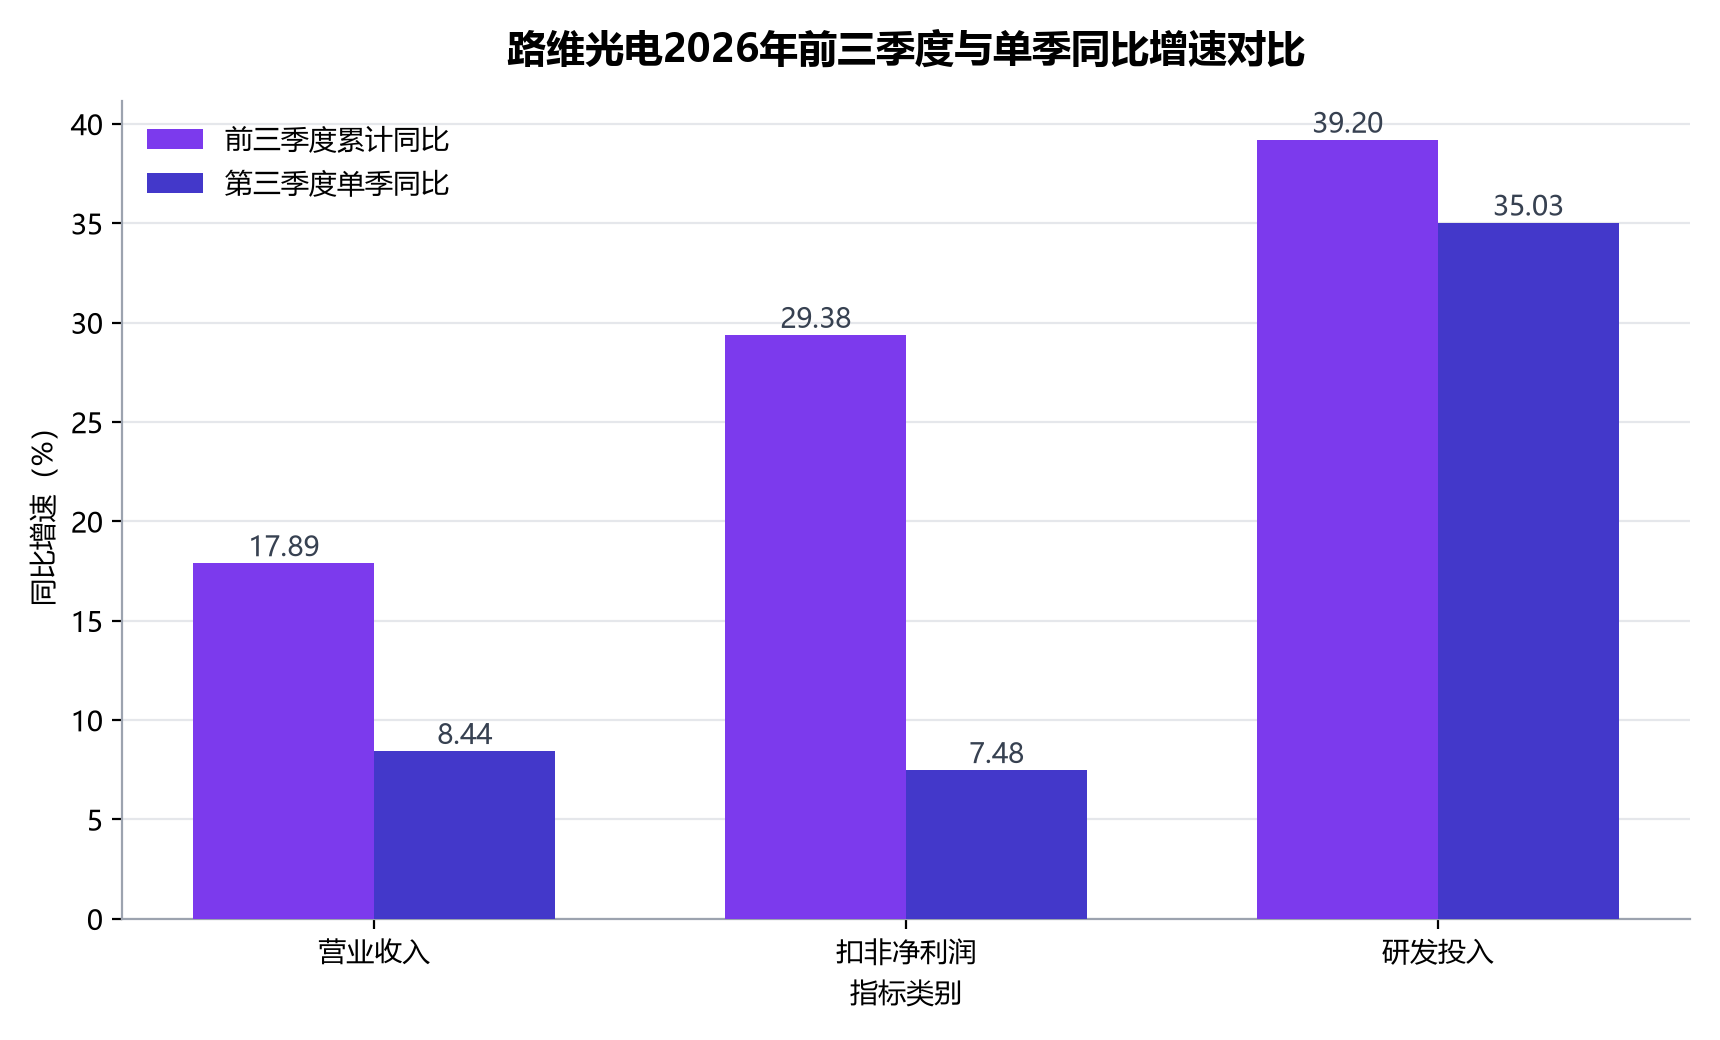
对比可见,研发投入是唯一一个累计与单季增速均保持在35%以上的科目,39.20%的累计增速与35.03%的单季增速都明显高于营收增速。当收入增长进入平台期,研发强度的抬升往往预示着下一轮产品周期,这为理解公司的战略选择提供了注脚。
显示全世代打底,半导体与先进封装打开第二曲线
路维光电是国内唯一可全面配套G2.5至G11不同世代面板产线的本土掩膜版企业,产品覆盖TFT-LCD、LTPO、AMOLED、Mini/Micro LED及硅基OLED等显示技术。公司2019年建成国内首条G11高世代掩膜版产线,是国内首家且唯一掌握G11掩膜版制造技术的企业,在全球位居第四。经过近三十年的客户积累,公司显示领域客户包括京东方、天马微电子、TCL华星、上海显耀(JBD)、寰采星等。
半导体业务是第二增长曲线。公司已实现130nm及以上制程节点半导体掩膜版的稳定量产;通过产业基金路维盛德间接投资的江苏路芯半导体项目,一期已实现90nm及以上成套掩膜版客户端验证通过并供货,40nm和28nm单片掩膜版客户端验证通过并供货,并持续推进40nm成套掩膜版客户端送样。路芯项目预计总投资20亿元,一期投入14亿元至16亿元,覆盖130nm至40nm制程,主厂房已于2024年6月封顶、2024年四季度完成设备搬入;二期投入4亿元至6亿元,布局28nm至14nm制程,计划2026年陆续投建,投产后产品将覆盖MCU、硅光子、CIS、DRAM等半导体制造关键领域。半导体客户群从某领先芯片公司及其配套供应商、某三维多芯片集成龙头(2.5D/3D)、华天科技、宁波中芯、晶方科技、通富微电等,持续向芯片制造与设计环节延伸。
增量市场同样值得注意:公司可生产TGV玻璃基板掩膜版,已连续三年供货沃格光电旗下通格微;2024年起,国产半导体设备厂商新凯来开始采购公司掩膜版产品。
重资产与上游依赖是这门生意的另一面:截至2026年6月末,公司机器设备原值达13.53亿元;报告期公司向前五大供应商采购原材料约2.52亿元,占原材料采购比例86.02%,高世代石英基板及光学膜供应商集中于日本、韩国。截至2025年末,公司总合作客户超过500家。
双赛道结构决定了路维的估值锚:显示业务提供现金流与产能利用率,半导体与先进封装业务提供成长期权,而86.02%的前五大供应商集中度,则是悬在产能扩张头上的供给约束。
PSM矩阵成型,40nm成套掩膜版进入客户验证
在2026年11月2日召开的第三季度业绩说明会上,路维光电表示,40nm成套掩膜版相关产品正积极推进客户验证,后续验证进度主要取决于客户的测试安排、工艺适配情况及验证反馈,目前尚无法准确预计通过验证的时间。
在相移掩膜版(PSM)这一高端品类上,公司技术迭代路径清晰:2021年完成衰减型相移掩膜版(ATT PSM)工艺技术研发并通过内部测试;2023年量产Metal Mesh用PSM掩膜版;2024年CF用PSM产品通过客户验证并量产,同年完成单层衰减型PSM及Mosi系双层PSM制造技术研发;2025年实现G6、G8.5 TFT-Array用单层衰减型PSM客户导入及量产,并实现i-line半导体PSM客户导入。2026年上半年,TFT-Array PSM已在多家客户实现多功能层导入,配套的光阻涂布能力覆盖G2.5至G11全世代。
PSM迭代与40nm成套推进,本质是同一场战役的两条战线:显示端以PSM提升单版价值,半导体端以制程下探打开价格与壁垒。40nm成套掩膜版若通过验证,将成为中国大陆本土掩膜版企业在先进制程上的标志性节点。
可转债、定增、厦门基地三箭齐发,实控人同步增持
2026年10月15日,公司公告披露,收到股东杜武兵的通知,基于对公司未来持续稳定发展的信心和长期投资价值的认可,拟自公告披露日起12个月内增持公司股份,增持金额不低于2000万元、不超过4000万元。实控人增持落在三季报披露窗口,与业绩说明会形成对市场的双向确认。
融资节奏是理解路维战略变化的钥匙。2025年,公司发行可转债募资6.15亿元,净额6.07亿元,投向扩产项目3.19亿元、收购成都路维少数股权2.18亿元、补充流动资金及偿还贷款7015.56万元;2026年4月,募投项目新增厦门路维为实施主体。2026年1月21日,公司公告拟定增募资不超过13.8亿元,用于厦门基地一期建设及补充流动资金;3月24日的问询回复显示,公司测算资金缺口13.96亿元,资产负债率呈上升趋势,主要产品产销率接近100%。
厦门基地是本轮扩张的核心:项目总投资20亿元,规划11条产线,覆盖G8.6及以下AMOLED、LTPO、LTPS、FMM掩膜版,2025年3月签约、7月奠基,三栋主厂房已于2026年1月封顶;一期建设5条G8.6及以下AMOLED高精度产线,设备2026年陆续进场投产,预计2026年下半年开始贡献收入。公司此前曾于2025年10月31日向厦门路维增资1亿元推进项目建设。
从可转债到定增再到增持,路维正以三级融资结构支撑"显示高端化+半导体制程下探"的双线资本开支曲线。风险同样清晰:定增落地前,13.96亿元的资金缺口与上升的资产负债率,将持续考验现金流管理能力。
210亿元市场与3%高端国产化率下的攻坚窗口
掩膜版是光刻环节的核心耗材,芯片设计图形经其转移至晶圆,其精度直接决定芯片性能与良率;在晶圆制造材料中,半导体掩膜版约占材料成本的12%,仅次于硅片与电子气体。制程越先进,所需掩膜版层数越多:130nm芯片约需30层掩膜版,7nm高达70层;半导体掩膜版工艺难度最高、市场规模最大,约占整体掩膜版市场的60%。
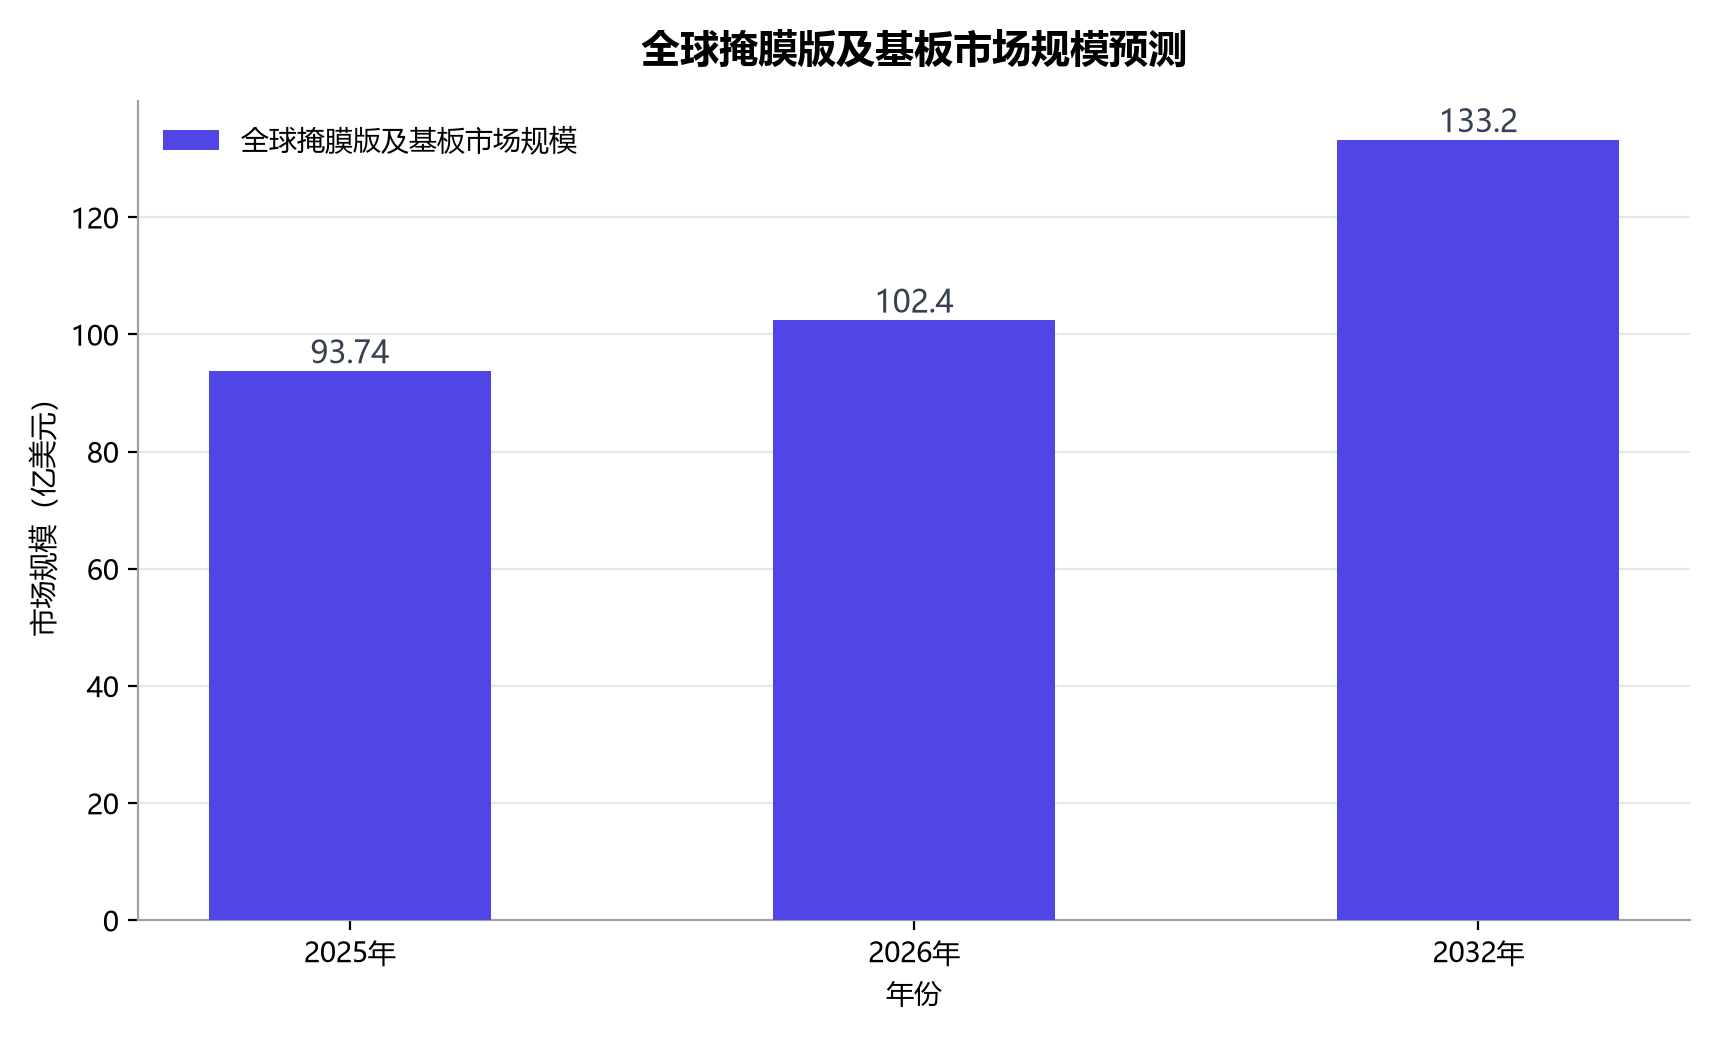
市场规模上,2025年全球掩膜版及基板市场约93.74亿美元,2026年预计增至102.4亿美元,2032年有望达133.2亿美元,年复合增长率4.5%。供给结构上,晶圆厂及IDM自建产能占65%,独立第三方市场占35%;独立第三方市场中,Toppan以31.4%的份额居首,DNP占28.6%,Photronics占22.9%,三家合计份额超过80%。
中国是这一格局中最具弹性的变量:2026年中国半导体掩膜版市场规模预计达210亿元,同比增长12.3%;但高端半导体掩膜版国产化率仅约3%,整体国产化率约10%,28nm及以下先进制程节点的掩膜版,中国大陆第三方厂商暂时无法涉足。上游同样受制:石英基板国产化率约35%,合成石英材料进口依赖度超过60%。
【图表:全球掩膜版及基板市场规模预测】
放在同业坐标系里,路维的位置清晰可见。2026年上半年,A股掩膜版四家公司明显分化:路维光电营收6.68亿元、同比增长22.8%,净利润1.45亿元、同比增长35.82%;清溢光电净利润增长28.16%;冠石科技营收下降9.82%、陷入亏损;龙图光罩增收不增利,净利润同比腰斩。以2025年前三季度数据衡量,路维光电实现营收8.27亿元、同比增长37.25%,综合毛利率约34.61%,收入增速领先清溢光电(9.28亿元、同比增长12.28%)与冠石科技(10.26亿元、同比增长3%),盈利端显著优于亏损0.19亿元的冠石科技与归母净利润同比下降27.64%的龙图光罩(1.83亿元、同比下降1.98%)。
【图表:掩膜版上市公司2025年前三季度应收账款周转天数对比】
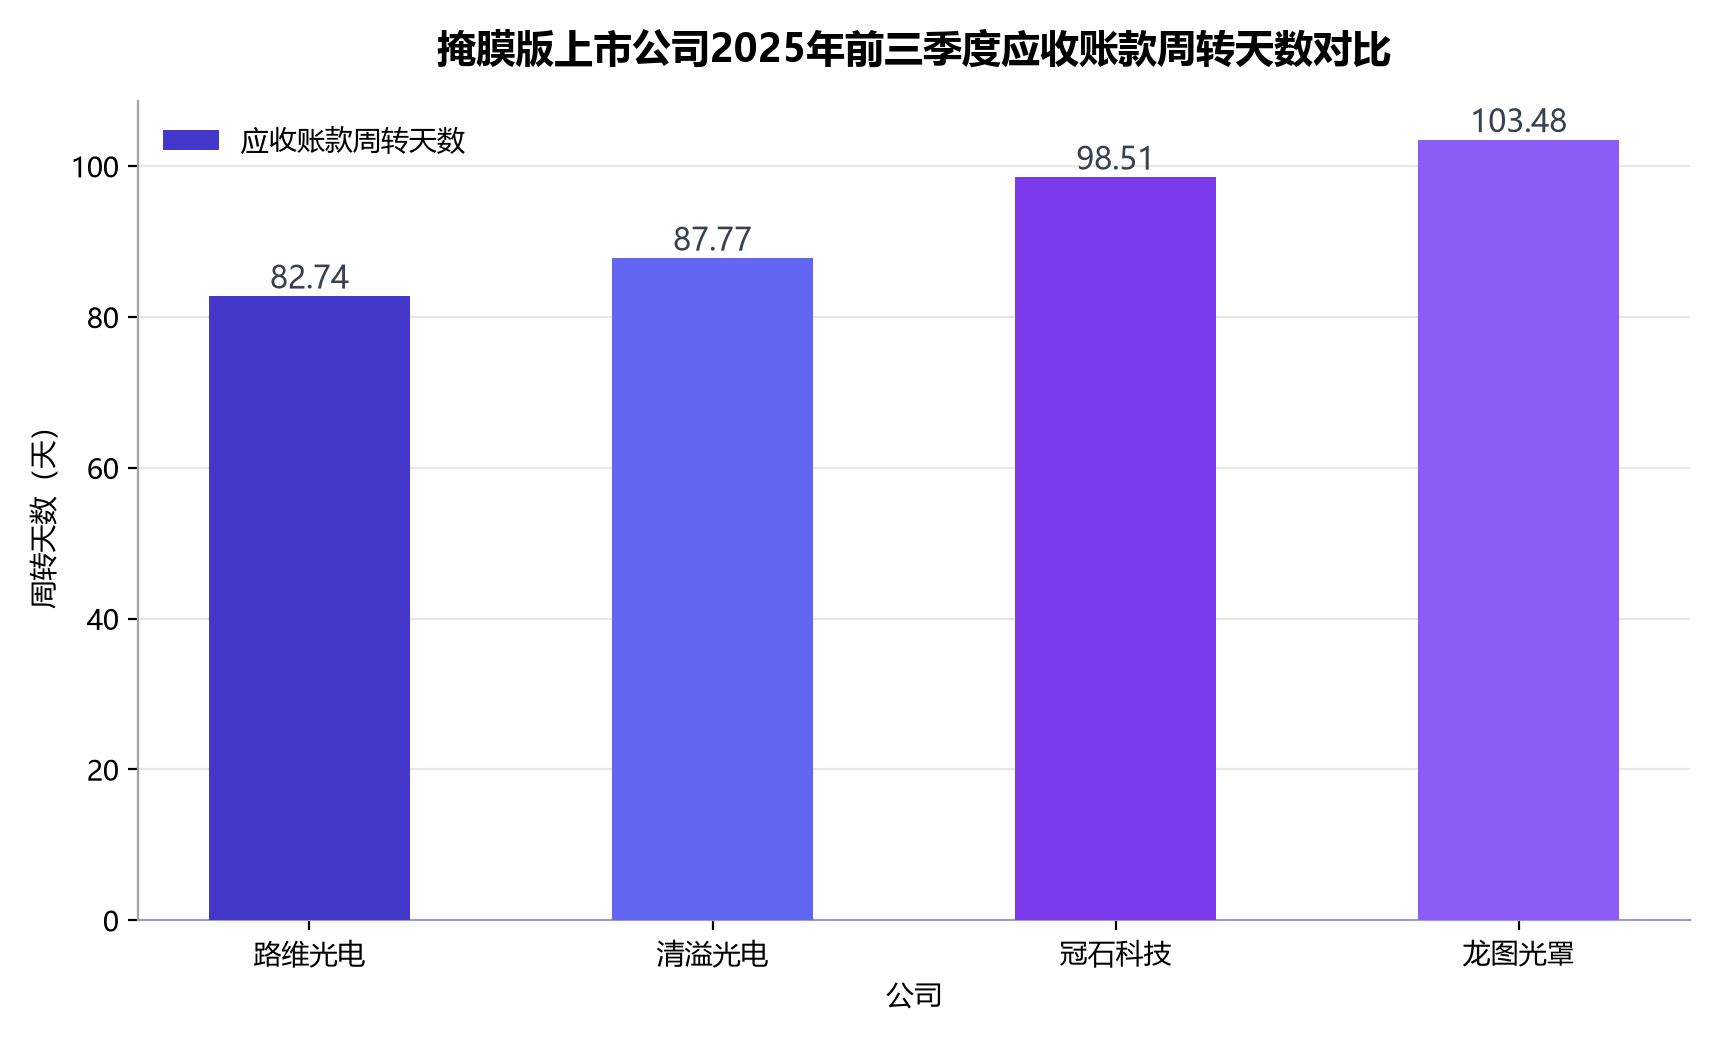
运营效率是路维的隐性优势:2025年前三季度,路维光电应收账款占营业收入比重31.01%,为四家最低,应收账款及合同资产周转天数82.74天,回款效率最高;清溢光电、冠石科技分别为87.77天、98.51天,龙图光罩达103.48天。
技术竞赛仍在加速:清溢光电55nm Binary工艺节点已通过客户验证,正推进130nm至40nm PSM与OPC工艺掩膜版研发,并启动28nm工艺开发规划,佛山清溢微基地将在2026年底实现PSM掩膜版量产;龙图光罩40nm至28nm高阶制程产线项目正推进厂房竣工验收、净化装修和设备选型。28nm已成为国内企业竞相攻坚的关键节点,谁率先实现规模化量产,谁就能在国产替代浪潮中占据先发优势。
路维的三季报,是掩膜版行业"显示已胜、半导体攻坚"阶段的缩影:中国企业在平板显示掩膜版领域已跻身全球第一梯队,而在约占整体市场60%的半导体掩膜版领域,3%的高端国产化率意味着足够长的坡,也意味着足够陡的雪。
展望与风险:产线爬坡、验证节奏与上游依赖
展望四季度与2027年,三条主线决定路维的业绩弹性:其一,厦门基地一期5条产线设备进场投产,2026年下半年开始贡献收入,产能爬坡斜率直接影响营收增速能否重新抬升;其二,40nm成套掩膜版客户验证进度,若通过验证,将带动半导体掩膜版收入结构升级;其三,二期28nm至14nm项目2026年陆续投建,决定公司在先进制程长跑中的位次。
风险同样需要正视:单季营收增速已回落至8.44%,厦门基地投产初期的折旧与爬坡成本将考验盈利能力;40nm成套掩膜版验证时间取决于客户测试安排与工艺适配,存在不确定性;前五大供应商占原材料采购86.02%,高世代石英基板及光学膜依赖日韩,上游约束可能制约扩产节奏;机器设备原值13.53亿元的重资产结构,在行业景气波动中放大折旧压力;长期看,无掩膜光刻等技术的演进,是掩膜版行业需要持续跟踪的替代性变量。
结语
掩膜版是芯片的"底片",也是显示面板的"母版"。路维光电的三季报呈现出一个经典的换挡样本:显示基本盘贡献稳定现金流,增速回落但盈利质量仍在;半导体与先进封装的第二曲线尚未全面放量,却已在90nm成套供货、40nm成套送样的节点上清晰可见;13.8亿元定增与20亿元厦门基地,是这场高端突围的弹药与阵地。对于一家研发投入增速39.20%的公司而言,比单季8.44%的营收增速更值得关注的,是它在掩膜版高端国产化这场长跑中的身位——G11全球第四的位置已经拿到,40nm之后的每一纳米,都还是未定之数。


